


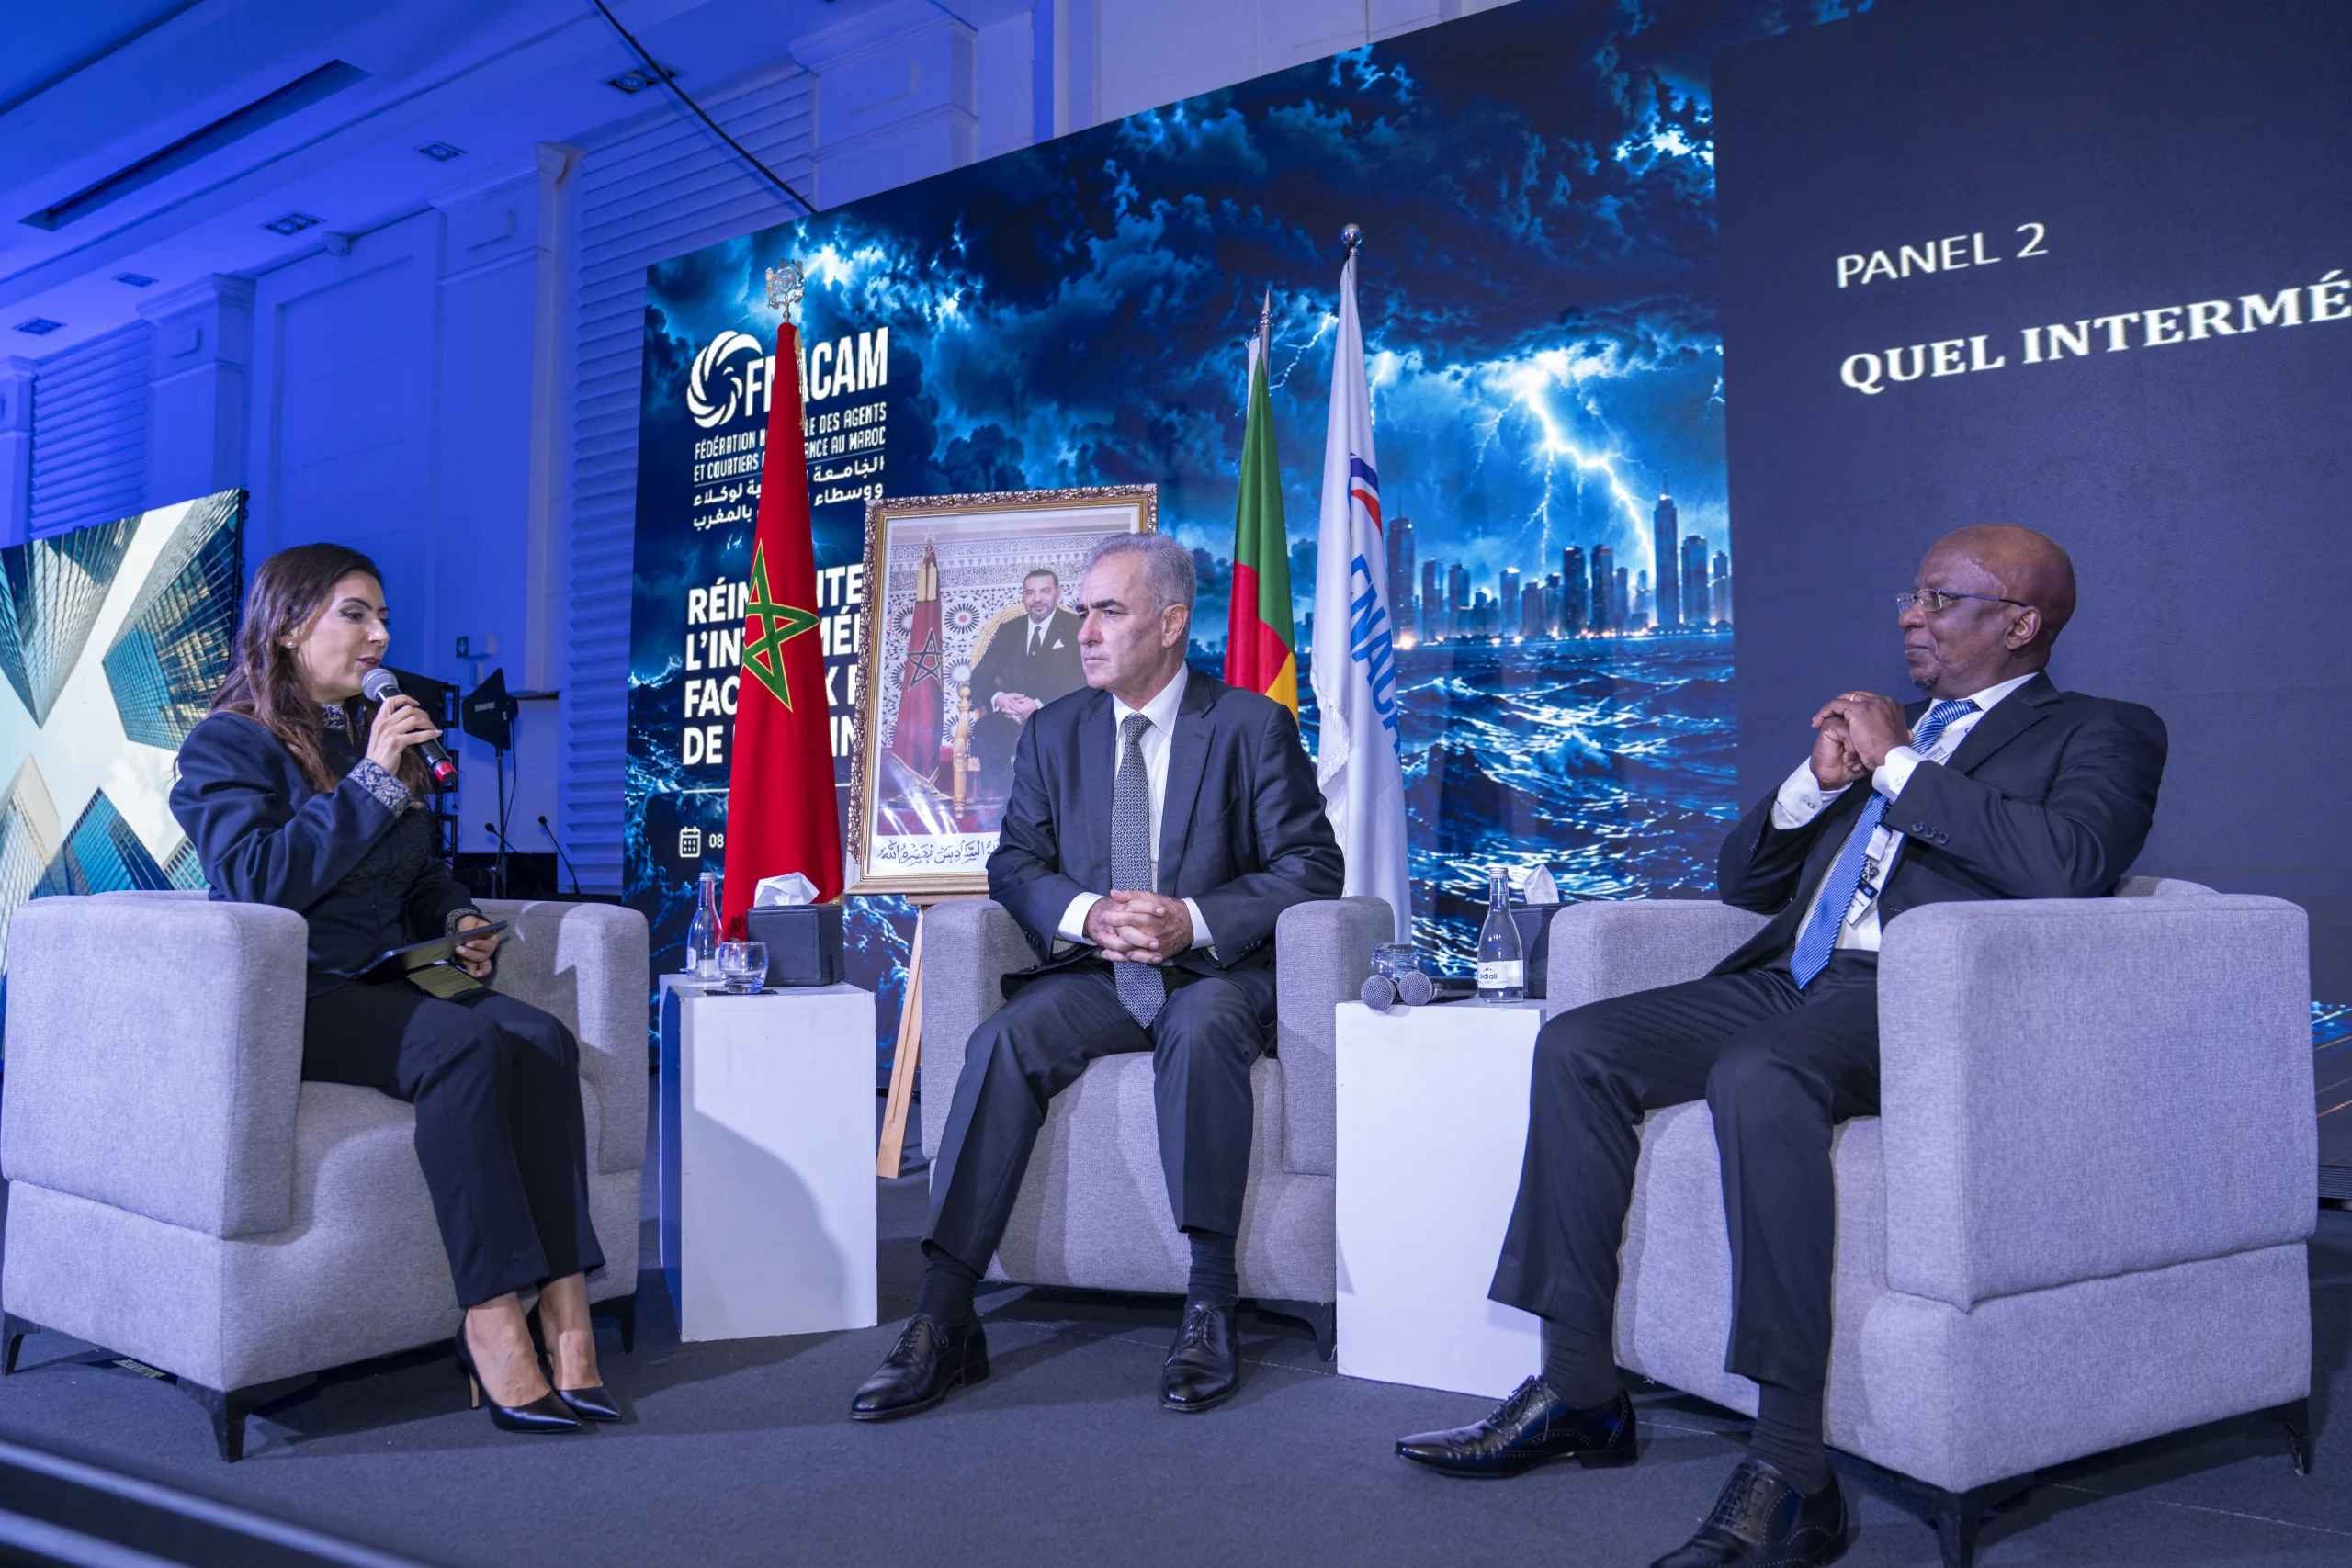
Intelligence artificielle, cyber-risques, changement climatique et réforme réglementaire : la 10ᵉ Rencontre annuelle de la FNACAM a placé l’avenir de la distribution de l’assurance au cœur des débats. Une profession appelée à faire évoluer ses compétences, ses outils et ses modèles pour répondre à des risques toujours plus complexes.
Il est des rendez-vous professionnels qui permettent de mesurer le chemin parcouru, mais surtout celui qu’il reste à accomplir. Réunie récemment à Casablanca pour sa 10ᵉ Rencontre annuelle, la Fédération Nationale des Agents et Courtiers d’Assurance au Maroc (FNACAM) a consacré cette édition anniversaire aux mutations qui redessinent l’intermédiation. Sous le thème « Réinventer l’intermédiation face aux risques de demain », agents, courtiers, compagnies d’assurance, représentants institutionnels et spécialistes des nouvelles technologies ont confronté leurs analyses autour d’une même interrogation : comment adapter la distribution de l’assurance aux transformations du marché sans perdre la valeur ajoutée du conseil humain ?
Car le métier évolue sur plusieurs fronts à la fois. Les technologies modifient les habitudes des consommateurs, les risques se diversifient et les exigences en matière d’information, de compétence et d’accompagnement se renforcent. Pour les professionnels, l’enjeu ne se limite donc plus à distribuer des contrats : il s’agit de repenser leur place dans la chaîne de valeur de l’assurance.
L’intelligence artificielle bouscule les modèles
Premier facteur de transformation : l’intelligence artificielle. Automatisation de certaines opérations, traitement accéléré des données, analyse des contrats et accès simplifié aux offres modifient progressivement les pratiques du secteur. Des tâches qui nécessitaient auparavant du temps et des interventions humaines peuvent désormais être réalisées plus rapidement, ce qui oblige les intermédiaires à redéfinir leur contribution.
Cette évolution ne signifie pas pour autant la disparition du conseil. Elle conduit plutôt à s’interroger sur les activités qui peuvent être automatisées et celles pour lesquelles l’expertise, l’écoute et la compréhension de la situation du client restent déterminantes.
L’intelligence artificielle : menace ou levier ?
Connaître son client, comprendre sa sensibilité, prendre le temps d’échanger avec lui : c’est sur cette valeur ajoutée, plaide-t-il, que les intermédiaires doivent miser pour rester incontournables.
L’intermédiation d’assurance face à son indispensable mue
Un constat que partageait, en marge de la rencontre, Mahmoud Oudrhiri, Directeur Général délégué de MAMDA-MCMA : l’intermédiation est appelée à s’adapter, et ceux qui sauront s’approprier ces outils pour traiter davantage de volumes avec les mêmes équipes y trouveront, selon lui, de nouvelles opportunités, au Maroc comme à l’international.
L’enjeu est également économique. Si les outils d’intelligence artificielle les plus accessibles permettent aux professionnels de se familiariser avec ces technologies, leur intégration dans des systèmes d’information sécurisés, la formation des équipes et le développement de nouvelles compétences supposent des investissements plus conséquents.
Toutes les structures ne disposent pas des mêmes moyens pour engager cette transition. La modernisation du secteur pose ainsi une question de fond : comment permettre aux cabinets de tailles différentes d’évoluer sans accentuer les écarts entre les acteurs les mieux équipés et les structures plus modestes ?
Une transformation à deux vitesses ?
Reste la question de l’intendance. Tous les cabinets disposent-ils des moyens de leur mutation ? « Oui et non », répond Farid Bensaïd. Les premiers pas en matière d’IA n’exigent pas de dépenses lourdes. En revanche, les besoins changent d’échelle dès qu’il s’agit de déployer un système d’information sécurisé ou de former des collaborateurs. « Ces investissements ne sont pas à la portée de toutes les structures. »
Le risque est identifié : sans accompagnement adapté, l’exigence de modernisation pourrait creuser l’écart entre les cabinets les mieux dotés et les plus modestes. D’où la nécessité de penser la transition comme un chantier collectif, qui engage autant les professionnels que les compagnies et les autorités de régulation.
Des risques plus complexes, une expertise à renforcer
La transformation numérique n’est qu’une partie du défi. L’évolution des risques, sous l’effet notamment des cybermenaces et du changement climatique, renforce les besoins en matière d’identification, de prévention et de couverture.
Les cyberattaques peuvent provoquer des interruptions d’activité, des pertes de données et des conséquences financières importantes. Les événements climatiques, quant à eux, soulèvent des enjeux croissants d’évaluation des dommages, d’indemnisation et de prévention. Ces expositions exigent des réponses adaptées aux profils des assurés et aux spécificités de leurs activités.
Dans ce contexte, la formation continue devient un enjeu central. Les intermédiaires doivent pouvoir comprendre les risques émergents, maîtriser les garanties proposées et orienter leurs clients vers les couvertures correspondant à leurs besoins.
La montée en compétence du réseau apparaît ainsi comme une condition de la modernisation de la distribution. Elle engage les professionnels eux-mêmes, mais également les compagnies d’assurance et les organismes de formation, dont l’accompagnement sera déterminant pour faire évoluer les pratiques.
Livre IV : la réglementation, levier de professionnalisation
Autre temps fort de la rencontre : les évolutions réglementaires qui concernent l’intermédiation, notamment la refonte du Livre IV du Code des assurances.
Intervenant lors de cette édition, le président de l’Autorité de contrôle des assurances et de la prévoyance sociale (ACAPS), a présenté l’avancement du projet de réforme. Selon les informations communiquées à cette occasion, le texte a été transmis au Secrétariat général du gouvernement.
Cette refonte vise à adapter le cadre de la distribution aux évolutions du marché. Elle porte notamment sur les compétences des professionnels, l’information des assurés, le devoir de conseil et l’adaptation des modes de distribution. L’ouverture à l’innovation figure également parmi les orientations annoncées.
La réforme intervient alors que les usages numériques progressent et que les attentes des consommateurs évoluent. Pour le secteur, il s’agit de concilier modernisation des pratiques, développement de nouveaux canaux et maintien d’un niveau élevé de protection des assurés.
La digitalisation de l’assurance automobile illustre concrètement ces changements. L’ACAPS a notamment rappelé les avancées relatives à la dématérialisation de l’attestation d’assurance, appelée à simplifier les démarches et les contrôles. Cette évolution témoigne de la transformation progressive des procédures, mais implique aussi une adaptation des professionnels aux nouveaux outils.
Le marché marocain face à son potentiel de développement
Au-delà des mutations technologiques et réglementaires, la rencontre a également remis en perspective le rôle économique de l’intermédiation.
Le réseau marocain compte 2 154 intermédiaires, dont 1 624 agents et 530 courtiers, selon les données présentées par Farid Bensaïd, président de la FNACAM. Le chiffre d’affaires du secteur de l’assurance a, pour sa part, atteint 64,1 milliards de dirhams en 2025, selon les données rapportées lors de la rencontre.
Ces chiffres illustrent le poids du secteur, mais ne résument pas les défis auxquels il est confronté. La capacité à élargir la clientèle, à diversifier les couvertures et à mieux répondre aux besoins des entreprises comme des particuliers reste un enjeu majeur.
Le développement du marché suppose notamment de toucher des catégories encore insuffisamment couvertes, d’adapter les produits aux besoins des assurés et de renforcer la qualité du service. Il implique également une coopération plus étroite entre les compagnies et leurs réseaux de distribution, afin de concilier développement commercial, accompagnement des clients et évolution des pratiques.
Une ouverture africaine pour élargir la réflexion
La dimension africaine a constitué un autre axe de cette édition, avec une place accordée au Bénin. Les échanges ont permis d’élargir la réflexion sur les perspectives de l’intermédiation au-delà du seul marché marocain.
Les expériences africaines présentent des réalités différentes, mais soulèvent des questions communes : développement de la couverture assurantielle, adaptation des produits aux besoins locaux, modernisation de la distribution et renforcement des compétences. La confrontation des expériences peut contribuer à identifier des pistes de coopération et des solutions adaptées aux spécificités de chaque marché.
Cette ouverture s’inscrit dans une réflexion plus large sur le développement de l’assurance en Afrique et sur les possibilités de partage d’expertise entre professionnels. Elle rappelle aussi que la modernisation de l’intermédiation ne peut être pensée indépendamment des enjeux d’inclusion financière et d’accès à la couverture des risques.
Une profession à un tournant : Réinventer sans se renier
Au terme de cette 10ᵉ Rencontre annuelle, l’intermédiation apparaît confrontée à un changement de dimension. L’intelligence artificielle transforme les pratiques, les risques imposent de nouvelles compétences et la réglementation accompagne l’évolution des modes de distribution. Dans le même temps, le marché conserve un potentiel de développement qui suppose de mieux répondre aux besoins des assurés.
La question n’est donc pas seulement de savoir quels outils adopter, mais comment les intégrer dans un modèle professionnel capable d’allier efficacité, expertise et qualité du conseil.
En consacrant cette édition aux risques de demain, la FNACAM a ouvert un débat qui dépasse la seule modernisation technologique. Il engage l’avenir d’un réseau essentiel à la distribution de l’assurance et à l’accompagnement des assurés.
Reste désormais à traduire les orientations discutées en actions concrètes : formation, investissements, adaptation réglementaire et coopération entre les acteurs. Car la transformation de l’intermédiation ne se décrète pas. Elle se construit collectivement, à mesure que les risques évoluent et que les besoins des assurés se transforment.
Entretien exclusif avec Farid Bensaid, président de la FNACAM
« L’intermédiaire d’assurance doit devenir un véritable conseiller en gestion des risques »
Pour le président de la Fédération nationale des agents et courtiers d’assurance au Maroc (FNACAM), l’avenir de l’intermédiation repose sur une transformation en profondeur du métier. Au-delà de la maîtrise des outils numériques, il plaide pour une montée en compétence des professionnels, une relation client fondée sur l’expertise et une meilleure diffusion de la culture de l’assurance. Il détaille les conditions de cette évolution et les ambitions qu’il nourrit pour la profession.
Freenews : Après dix éditions de la rencontre annuelle de la FNACAM, quelle transformation vous paraît aujourd’hui indispensable pour assurer l’avenir de l’intermédiation ?
F.B : Notre environnement évolue rapidement, tant sur le plan technologique qu’en matière de risques. Nous ne pouvons pas ignorer les changements qui s’opèrent autour de nous. Si nous ne nous remettons pas en question, c’est notre métier lui-même qui risque de disparaître.
Nous devons donc adapter nos pratiques et notre organisation, tout en préservant ce qui fait la spécificité de notre profession : la dimension humaine. Parallèlement, nous sommes confrontés à des risques qui prennent une importance croissante, notamment les cyberattaques, les cyberrisques, les catastrophes naturelles et les épisodes de sécheresse.
Tous ces changements nous obligent à évoluer rapidement. Il en va de la pérennité de notre métier et de notre capacité à répondre aux besoins des assurés.
Cette transformation suppose des investissements. Les petites structures disposent-elles des moyens nécessaires pour suivre le mouvement ?
F.B : Oui et non. Pour les usages de base, l’accès à l’intelligence artificielle est aujourd’hui relativement simple. Des outils comme ChatGPT, Claude ou Meta proposent des versions gratuites qui permettent aux professionnels de se familiariser avec ces technologies, d’obtenir rapidement des réponses et de simplifier certaines tâches.
En revanche, les besoins deviennent plus complexes lorsqu’il s’agit de mettre en place un système d’information sécurisé ou de former des collaborateurs. Ces investissements ne sont pas à la portée de toutes les structures.
Il est donc possible d’amorcer une première mise à niveau sans engager immédiatement des dépenses importantes. Mais une transformation numérique plus poussée nécessite des moyens financiers et humains. C’est une réalité dont nous devons tenir compte si nous voulons que l’ensemble de la profession puisse progresser.
Dans un environnement où les clients ont accès à davantage d’informations et de services en ligne, comment l’intermédiaire peut-il démontrer sa valeur ajoutée ?
F.B : La formation est essentielle. Pour conseiller efficacement un client, il faut comprendre ses besoins, analyser sa situation et connaître les évolutions du marché.
Une compagnie d’assurance évalue un risque, applique ses tarifs et propose une couverture. L’intermédiaire, lui, est directement face au client. Il doit comprendre ses attentes, examiner sa situation particulière et lui apporter le bon conseil au bon moment.
Son rôle ne consiste pas uniquement à fidéliser le client. Il doit être présent à ses côtés, lui présenter les produits adaptés à sa situation et l’accompagner dans ses choix.
Prenons l’exemple d’une entreprise industrielle, qui peut être exposée à des risques nombreux et complexes. Dans ce type de situation, le rôle de l’intermédiaire ne peut pas se limiter à proposer un contrat. Il doit être capable de comprendre l’activité de l’entreprise, d’identifier ses besoins et de l’orienter vers des solutions adaptées. C’est là que le conseil et l’expertise prennent toute leur importance.
L’intelligence artificielle peut désormais traiter certaines demandes en quelques secondes. Qu’est-ce qui continuera à distinguer le professionnel de l’outil numérique ?
F.B : L’intelligence artificielle pourra intervenir sur les opérations les plus simples. Mais elle ne remplacera pas la relation humaine.
Il faut connaître son client, comprendre sa sensibilité, être proche de lui et prendre le temps d’échanger avec lui. Cette relation de confiance constitue une dimension essentielle de notre métier.
C’est précisément sur cette valeur ajoutée que les intermédiaires doivent miser pour rester incontournables. La technologie peut faciliter certaines opérations, mais notre capacité à comprendre les besoins particuliers d’un client et à l’accompagner dans ses décisions reste fondamentale.
Certains modèles traditionnels, notamment ceux fondés sur la vente de contrats simples, sont-ils appelés à disparaître ?
F.B : C’est justement l’un des objectifs de notre démarche : amener les intermédiaires, les compagnies d’assurance et le régulateur à réfléchir aux évolutions nécessaires. Nous devons tous nous remettre en question et avancer rapidement.
Prenons l’exemple des agents ou des courtiers de proximité qui se limitent à vendre des assurances automobiles à leurs voisins. Ce modèle risque de disparaître, car le client peut désormais obtenir une offre similaire en quelques clics.
Nous devons donc revoir nos méthodes de travail et renforcer notre rôle de conseil. Il ne suffit plus de proposer un contrat : il faut être capable d’apporter une expertise et de répondre à des besoins qui deviennent de plus en plus complexes.
Le Maroc entretient des ambitions de développement sur le continent africain. Que peut-il apporter à ses partenaires et que peut-il apprendre d’eux ?
F.B : Le Maroc est déjà un marché de référence en matière d’assurance. Notre taux de pénétration atteint 3,7 %, même si nous pouvons encore progresser, notamment en comparaison avec certains marchés européens où il est environ deux fois plus élevé. Les chiffres évoqués lors de la rencontre pour le Bénin faisaient état d’un taux de 1,5 %.
Mais nous avons également beaucoup à apprendre de nos partenaires africains. Dans le cadre de la coopération Sud-Sud, plusieurs pays ont développé des dispositifs intéressants, notamment en matière d’assurances obligatoires et de mécanismes de paiement sécurisés dans les relations avec les compagnies d’assurance.
Nous devons rester humbles et nous rapprocher davantage de nos partenaires du continent. Nous avons des expériences à partager, mais aussi des pratiques à découvrir. L’objectif est de développer une coopération gagnant-gagnant, dans laquelle chacun peut apprendre de l’autre et progresser.
Quelle priorité souhaitez-vous voir devenir le fil conducteur de la profession au cours des cinq prochaines années ?
F.B : Nous devons faire évoluer l’image de l’intermédiaire, encore trop souvent considéré comme un simple « samsar », autrement dit un intermédiaire qui se contente de mettre en relation un client et une compagnie.
Notre ambition est de devenir de véritables conseillers en gestion des risques.
Le client doit pouvoir nous confier la protection de son patrimoine et de ses biens en sachant que nous l’aiderons à prendre les décisions les plus adaptées. Doit-il s’assurer ou assumer lui-même certains risques ? Quelle franchise choisir ? Quel plafond de garantie retenir ? Auprès de quelle compagnie souscrire ?
Cette démarche suppose une expertise réelle et une relation de confiance comparable, dans son principe, à celle qu’un client établit avec son avocat ou son notaire.
C’est cette transformation qui permettra à notre profession de gagner en reconnaissance et de conforter sa légitimité.
Au-delà des nouveaux risques, quel est celui que le Maroc continue, selon vous, de sous-estimer le plus ?
F.B : C’est tout simplement le risque de ne pas s’assurer.
C’est notamment pour cette raison que nous défendons le développement des assurances obligatoires. Comme l’a rappelé mon ami Bachir Baddou, personne ne se réveille spontanément le matin en se disant qu’il va acheter une assurance. Si l’assurance automobile n’était pas obligatoire, combien de personnes y souscriraient réellement ?
L’assurance obligatoire permet de protéger les personnes et de mutualiser les risques. Lorsque le nombre d’assurés augmente, cela peut également contribuer à faire baisser les prix, dans certaines conditions. Tout le monde peut ainsi en bénéficier.
Bien entendu, il faut aussi tenir compte de la capacité financière des ménages. Mais nous devons surtout renforcer la prise de conscience face aux conséquences d’un sinistre. En quelques minutes, un incendie peut ravager un appartement et réduire à néant des années d’efforts et d’épargne. Or, le coût d’une assurance peut être relativement faible au regard de l’ampleur des pertes potentielles.
Notre combat consiste donc à développer une véritable culture de l’assurance et à encourager les Marocains à mieux protéger leurs biens et leur patrimoine contre les risques auxquels ils sont exposés.
Lire aussi

Alerte : La CNSS met en garde contre des risques de fraude guettant ses assurés
La Caisse Nationale de Sécurité Sociale (CNSS) a mis en...
